「IMFが世界の成長率を上方修正」。そんな見出しを見たら、日本株にも追い風と受け止めてよいのでしょうか。反対に、下方修正なら、企業の業績も一斉に悪くなるのでしょうか。
IMF(国際通貨基金)は、2026年10月13日に世界経済見通し(WEO)の全体報告を公表する予定です。分析章の一部は先行公開されていますが、本稿は10月12日時点の発表前の読み方ガイドです。10月版の成長率や公表後の市場反応を先取りせず、数字が出たときに何を確かめるかを整理します。出典:IMF・2026年10月版の公表案内
- 成長率の水準・改定幅・対象年を分けて読む。
- 地域の需要を、企業の売上とコストにつなげる。
- 受注・販売数量・利益率で自分の見方を確かめる。
世界経済見通しとは?「一定の前提で描いた経済の見取り図」
WEOは、IMFのスタッフが各国や世界全体の経済見通し、政策上の課題をまとめる報告です。本報告は通常4月と10月に公表されます。その間の1月と7月には「更新版」が出され、主な国・地域の成長率予測や景気判断が見直されます。本稿で参照する7月版は、この途中更新に当たります。
4月・10月の本報告では幅広い指標を収めたデータベースも公表されますが、1月・7月の更新版では完全なデータベースは更新されません。7月版に載っていない項目を、4月の値のまま「7月の最新予測」と呼ばないことが大切です。成長率だけでなく、物価や景気を左右するリスクも読みどころです。出典:IMF・WEOの公表頻度と更新範囲
ここでいう実質GDP成長率は、物価変動の影響を除いた経済活動の伸びです。企業の売上高の伸び率とは別物であり、「ある国の成長率が3%なら、その国で商売をする企業の売上も3%伸びる」とは読めません。
また、見通しは確定した未来ではありません。政策、資源価格、金融環境などの前提や、その時点で利用できる情報が変われば修正されます。数字だけでなく「何を前提にしているか」「どこに見通しが外れるリスクがあるか」をセットで読む資料です。
最初の一歩は「水準・改定幅・対象年」を分けること
たとえば、ある国の来年の成長率予想が2.0%から2.3%になれば、0.3%ポイントの上方修正です。ただし、今年の予想が3.0%なら、来年は今年より伸びが鈍くなる見通しです。「前回予想よりよくなった」と「今年より景気の伸びが強まる」は、同じではありません。この数値は読み方を説明する仮例で、今回のIMF予測ではありません。
| 確認するもの | 読者が持つ問い |
|---|---|
| 成長率の水準 | 経済は拡大する予想か、縮小する予想か。伸びはどの程度か。 |
| 前回からの改定幅 | 同じ年の予想が、前回公表時からどう変わったか。 |
| 今年と来年の違い | 足元だけの変化か、翌年の需要にも続く話か。 |
| 修正の理由 | 消費や設備投資の変化か、政策・資源価格・過去の統計改定などの影響か。 |
比較元にも注意が必要です。10月版では、表の注記を見て「7月比なのか、4月比なのか」を確かめ、同じ対象年・同じ指標同士を比べます。
世界平均が同じでも、日本企業の環境は変わる
世界全体の数字が据え置かれていても、米国が上向く一方で別の地域が弱くなる、といった入れ替わりはあり得ます。世界平均だけでは、企業が実際に商品を売る地域の変化を見落とします。
日本株へつなげるなら、気になる企業の決算説明資料で、まず地域別売上や需要先を確認します。北米で消費者向け商品を売る会社と、中国の工場に設備を納める会社では、同じ世界成長率でも見る場所が違います。海外売上比率が高いという理由だけで、同じ影響を受けるとは限りません。
WEOが国全体の成長を示していても、その会社の商品への需要が増えるかは別です。消費主導の回復なのか、設備投資主導なのかを読み、企業側の説明にある受注先や製品構成と照らしていきます。
成長率の次は物価を見る――売上が伸びても利益が残るとは限らない
ここからはIMFの予測そのものではなく、企業を見るための株山の整理です。需要が強まる一方で、資源価格や賃金、借入金利の負担が増えれば、売上増が利益増につながらないことがあります。
物価上昇率が下がることと、価格そのものが下がることは別です。企業の仕入れコストが実際に下がるかは、使う原材料の価格や契約条件を確認する必要があります。また、物価の上がるペースが落ち着く背景も、供給の改善なのか、需要の弱さなのかで意味が変わります。実際に仕入れコストが下がれば利益を支える場合がありますが、需要が弱いなら、自社商品の販売数量や販売価格にも影響が出ていないかを確認したいところです。
| 見通しで気になる変化 | 企業資料で答え合わせする数字 |
|---|---|
| 主要販売地域の消費改善 | その地域の販売数量、単価、在庫 |
| 設備投資の持ち直し | 新規受注、受注残、売上計上の時期 |
| 物価上昇率の変化と、個別の資源価格の動き | 原材料価格と契約条件、実際の原材料費、価格転嫁、粗利益率 |
| 高い金利の長期化リスク | 支払利息、借り換え時期、顧客の投資計画 |
為替も間に入ります。同じ海外販売でも、円換算の売上への影響と、輸入部材のコストへの影響は異なります。会社の想定為替レートや生産拠点を見ずに、「海外景気がよいから利益も増える」とは決められません。
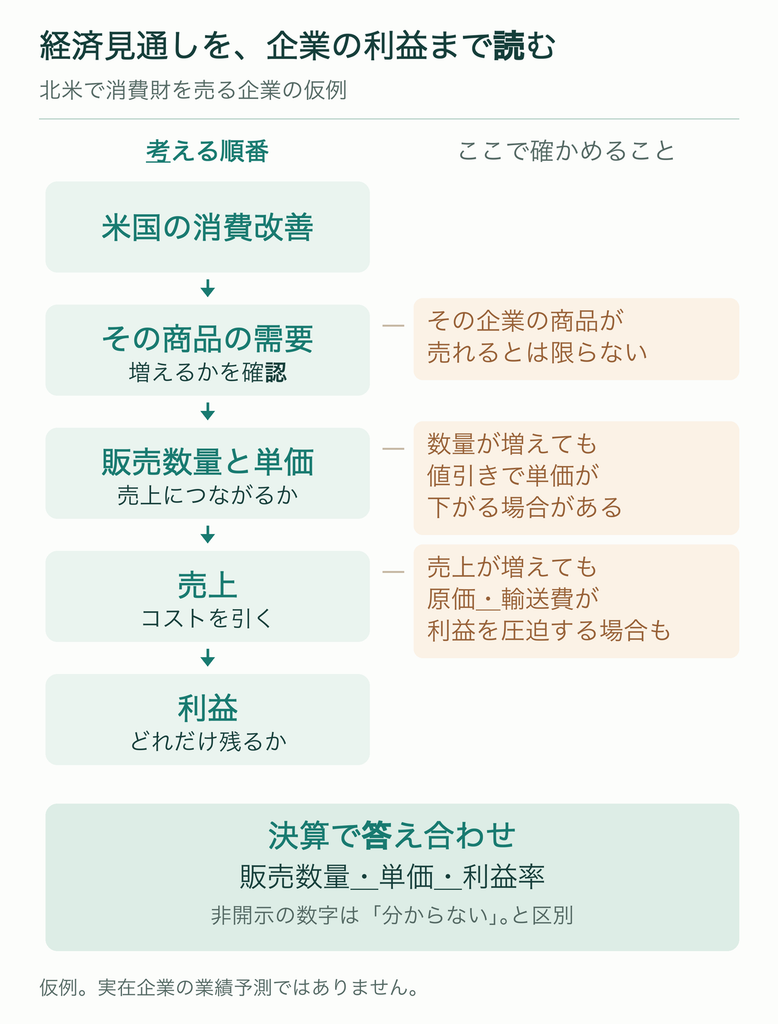
仮例:北米向け消費財メーカーなら、どこまで確かめる?
ここでは、北米で消費財を販売する架空の日本企業を考えます。実在企業の業績やIMFの企業予測を示す例ではありません。米国の消費が改善し、その企業の商品への需要も強まれば、販売数量が増える可能性があります。ただし、売上は数量だけでなく単価にも左右されるため、値引きで売れた場合には数量ほど売上が伸びないこともあります。
さらに、売上から製造原価や輸送費などを差し引いて、どれだけ利益が残るかを見ます。販売増があっても、値引きや輸送費の上昇が利益を圧迫する可能性があるからです。「消費改善が追い風になる」という見方は、決算で北米の販売数量・販売単価・利益率を確かめて初めて検証できます。企業が数量や単価を開示していなければ、地域別売上や会社説明を確認し、非開示部分は分からないまま区別します。
4月本報告と7月更新版から、10月に確かめる問いを作る
IMFが公表した予測と景気判断:4月から何が変わったか
世界の実質GDP成長率予測を、同じ対象年で比べます。以下は各公表時点の予測であり、実績ではありません。変更幅は7月公表値から4月公表値を引いたものです。
| 対象年 | 4月本報告 | 7月更新版 | 4月からの変更 |
|---|---|---|---|
| 2026年 | 3.1% | 3.0% | −0.1%ポイント |
| 2027年 | 3.2% | 3.4% | +0.2%ポイント |
ここから読み取れることは三つです。まず、2026年は下方修正でもプラス成長の予測であり、世界経済の縮小を意味しません。次に、2026年と2027年では改定方向が異なるため、「見通し全体がよくなった・悪くなった」と一括りにはできません。そして、この世界全体の数字だけでは、地域別の需要や個別企業の利益への影響までは分かりません。
理由と地域差は、数字とは別に説明を読む必要があります。4月本報告は、紛争の期間と範囲が限定されるという前提で、資源価格の上昇や金融環境の引き締まりを制約としていました。7月更新版は、エネルギー輸入国への負担と、AI関連需要に支えられる国との違いを示しています。これらは景気判断の背景であり、そのまま各年の改定幅の原因と決めつけることはできません。
7月の公式会見冒頭説明では、今年の成長が弱まり、翌年に反発する姿を想定していました。その予測上の前提には、ホルムズ海峡が7月半ばから再開し、2027年3月までに戦争前の状態へ正常化することが含まれています。これは当時の想定であり、正常化が実現したという説明ではありません。
会見と表では、比べる相手が違います。会見の「今年の成長が弱まる」は戦争前の予測との比較ですが、表は4月本報告から7月更新版への変更を示しています。確認した公表説明だけでは、表の各年の改定幅を要因別に説明し切れず、「今年の下方修正は戦争、来年の上方修正はAI」とは断定できません。出典:IMF・7月8日会見冒頭説明
そこで、前の北米メーカーの仮例と図解に戻り、①気になる企業の販売地域・需要先はどこか、②その地域・分野の需要は今年と来年にどう変わりそうか、③販売数量・受注・単価・利益率のどれで見方を確かめるかを考えます。国別説明と企業資料を開いて初めて、世界の見通しを自分の確認する問いにつなげられます。7月版にない項目を4月データで補い、同じ時点の予測として扱うことはしません。
10月版で確かめたいこと:株山の見立て(10月12日時点)
ここからは、上の公表内容を踏まえた株山の仮説であり、IMFが公表した10月の予測ではありません。7月に示されたAI関連需要の支えとエネルギー負担の地域差から、需要の改善が一部の分野にとどまり、企業によって売上と利益への届き方が違う可能性を考えています。
10月版では、消費や設備投資の改善が技術関連以外にも広がっているか、エネルギー輸入国の負担や物価上昇の圧力が残っているかを確認します。幅広い分野の需要改善とコスト圧力の緩和が示されれば、「支えは一部に偏る」という見方を弱めます。反対に、技術関連需要の支え自体が弱まっていれば、「需要は支えられても利益への届き方が違う」という見方から、需要そのものを慎重に確かめる見方へ変えます。
どちらの場合も、企業利益まで確認できたことにはなりません。北米メーカーの仮例と同じく、販売数量・単価・利益率などの企業資料で答え合わせします。ここから成長率の具体的な数値や株価上昇、売買判断を予想するものではありません。
リスクの記述も、基本見通しとは区別します。「紛争が拡大した場合に成長が下振れる」という条件付きの説明は、拡大を前提とした予測や、実際に起きた事実ではありません。基本となる予測と、それが外れる条件を分けて読むことが大切です。
発表後は、この順番で資料を開く
- 概要と成長率の一覧表:世界、日本、気になる販売地域について、今年・来年の水準と改定幅を確認する。
- 第1章の理由とリスク:何が需要を支え、何がコストや成長の制約になっているのかを読む。比較元と予測の前提も確認する。
- 企業の決算資料:地域別売上や受注、利益率に、その変化が届きそうかを考える。
この段階で「米国の消費が改善するなら、この会社の北米販売数量にも変化が出るだろうか」と、一つの問いに絞れれば十分です。次の決算や月次資料で確認する数字を決めておくと、経済ニュースを読んだだけで終わらなくなります。
なお、見通しの改善と発表直後の株価上昇も同じではありません。市場がすでに期待していた内容なのか、金利や為替がどう動いたのかによって反応は変わります。WEOは政策金利を決める会合でもないため、成長率の修正だけから利上げ・利下げを断定しないようにします。
株山の見方――「世界は何%成長するか」の先を読む
株山は、世界全体の数字を見た後に、「どこで需要が変わるか → その企業の売上につながるか → コストを引いて利益が残るか」という順番で確かめたいと考えています。世界の見通しがよくても、注目する会社の受注や利益率がついてこなければ、企業への見方を強める根拠はまだ不足しています。
逆に、経済全体の伸びが鈍くても、会社の需要先が伸び、コスト負担も落ち着いているなら、その違いを調べる価値があります。上方修正か下方修正かの二択ではなく、自分の見方を何の数字で確かめるかまで持ち帰る。それが今回のWEOを日本株の理解につなげる使い方です。
会話で一言にするなら、「IMFの成長率は世界の平均点だけを見るのではなく、どこの需要が変わって、企業に利益が残るかまで見ると面白いね」。
参考リンク
- IMF:2026年10月・世界経済見通しの公表案内
- IMF:世界経済見通し一覧
- IMF:WEOのよくある質問
- IMF:2026年7月・世界経済見通し更新
- IMF:2026年4月・世界経済見通し
- IMF:2026年7月8日・WEO更新の会見冒頭説明
情報確認日:2026年10月12日。公表予定や見通しは変更される場合があります。本稿は公開資料を基に経済ニュースの読み方を整理したもので、特定の金融商品や銘柄の売買を推奨するものではありません。経済情勢、企業業績、金利、為替、株価は今後変化し得ます。投資判断はご自身でお願いします。